Assurance professionnelle informatique : la RC Pro ne protège ni vos serveurs ni tous vos cyber-risques
Une erreur de code peut coûter cher à un client ; un ordinateur volé peut vous empêcher de travailler. Ces deux situations ne relèvent pas de la même assurance. Pour la plupart des activités informatiques en France, la responsabilité civile professionnelle n’est pas soumise à une obligation légale générale, mais un client peut l’exiger avant une mission. La bonne protection associe donc les garanties adaptées à vos prestations, à vos équipements et aux conséquences d’un arrêt d’activité.
Partir de vos missions, pas seulement de votre statut
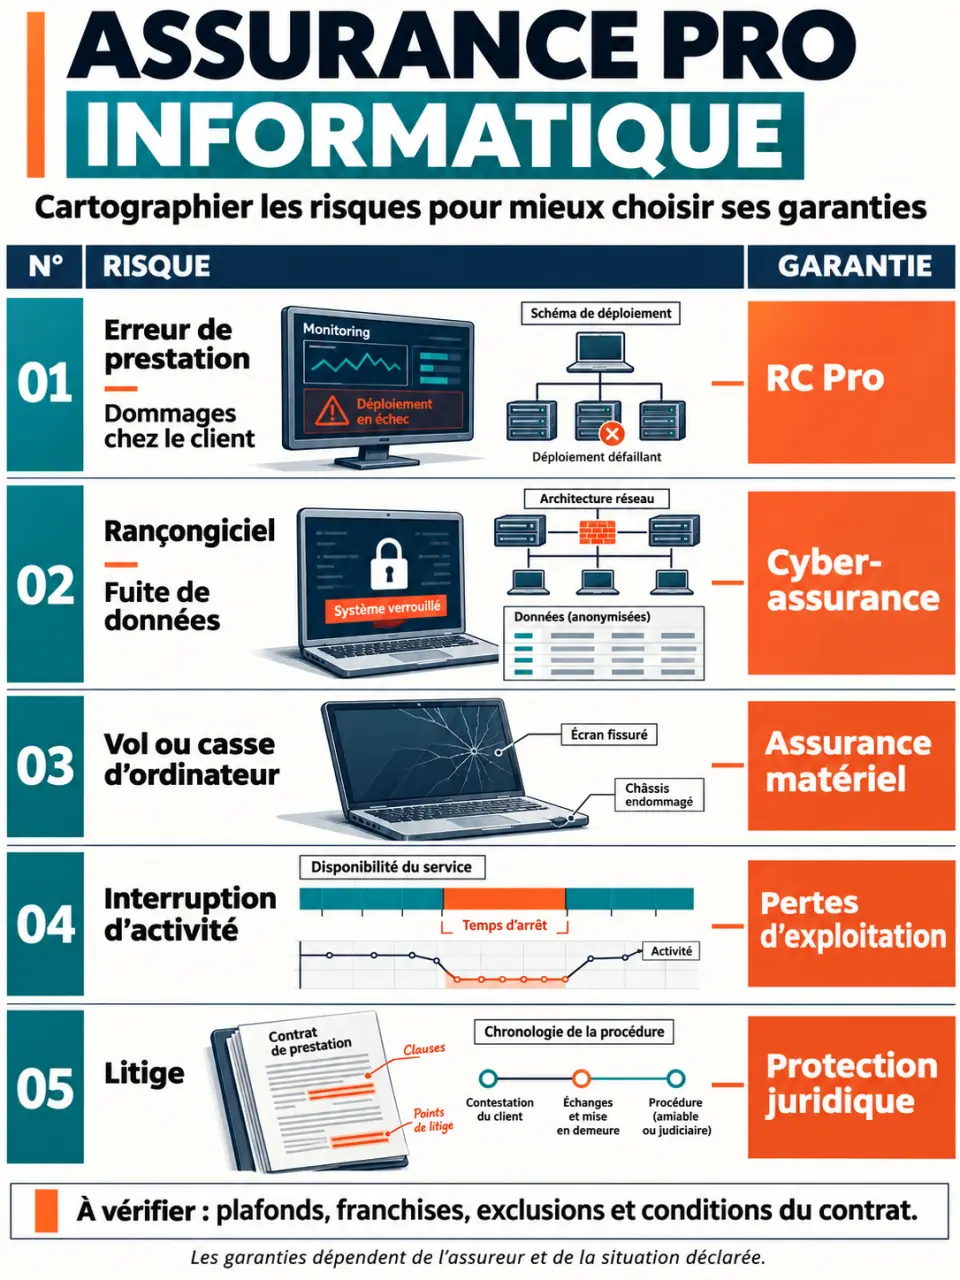
L’expression assurance professionnelle informatique désigne plusieurs protections, parfois réunies dans un contrat. La responsabilité civile professionnelle, ou RC Pro, concerne les dommages causés à des tiers dans l’exercice de votre métier. Elle ne remplace ni l’assurance de votre matériel ni une couverture cyber pour les incidents touchant votre propre entreprise.
Développeur freelance, consultant cloud, technicien de maintenance, éditeur de logiciels ou entreprise de services du numérique : votre exposition dépend d’abord de ce que vous faites. Un consultant qui formule des recommandations risque une mise en cause pour défaut de conseil. Un prestataire d’infogérance intervient sur des systèmes dont l’indisponibilité peut affecter directement l’activité du client.
Freelance et micro-entrepreneur : vérifier aussi le contrat client
Le statut de micro-entrepreneur ne crée pas, à lui seul, une obligation générale de RC Pro pour une activité informatique. Il ne supprime pas non plus votre responsabilité. Vérifiez les règles propres à votre activité exacte, puis les exigences de vos clients : une attestation, un plafond minimal ou une couverture territoriale peuvent être prévus contractuellement.
Cette vérification doit intervenir avant la signature. Un engagement de disponibilité ou une responsabilité étendue dans le contrat commercial ne signifie pas que l’assureur les couvre automatiquement. Faites examiner toute clause inhabituelle, notamment les pénalités, les engagements de résultat et les responsabilités liées aux sous-traitants.
L’assurance peut aussi servir de tremplin vers des missions plus sensibles, à condition de préparer le passage : avant d’accepter l’administration d’un environnement de production, comparez vos nouveaux accès, vos engagements de rétablissement et le coût d’une interruption avec votre couverture actuelle. Ce changement de périmètre mérite une validation de l’assureur, pas seulement l’envoi de l’ancienne attestation.
Erreur de prestation ou cyberattaque : identifier qui subit le dommage
Pour comprendre quelle garantie mobiliser, posez deux questions : qui a subi la perte, et quel événement l’a provoquée ? Une perte financière chez votre client après une mauvaise intervention n’a pas le même traitement que vos propres frais de remise en état après une attaque.
La RC Pro pour les conséquences d’une prestation défaillante
Une erreur de développement bloque les commandes d’un site marchand. Une migration altère des données. Un conseil inadapté impose au client une reprise coûteuse de son infrastructure. Ces situations peuvent relever de la RC Pro si votre responsabilité est engagée et si le contrat garantit les faits concernés.
Les garanties peuvent viser trois catégories de dommages : matériels, corporels et immatériels. Dans l’informatique, les dommages immatériels, notamment les pertes financières ou interruptions de service, méritent une attention particulière. Vérifiez aussi le traitement des retards, violations de confidentialité et pertes de données. Le coût de refaire votre propre prestation ou les pénalités contractuelles ne doivent jamais être considérés comme automatiquement assurés.
La cyber-assurance pour gérer un incident numérique
Un rançongiciel, un hameçonnage ou une fuite de données peut entraîner des frais d’investigation, de restauration et de gestion de crise. Selon le contrat, l’assurance cyber peut proposer une assistance et prendre en charge certains coûts subis par votre entreprise, ainsi que certaines conséquences envers des tiers.
Une même attaque peut ainsi concerner plusieurs garanties. Si votre système est compromis puis utilisé pour atteindre celui d’un client, vos propres dépenses et la réclamation du client doivent être examinées séparément. Demandez comment les contrats RC Pro et cyber s’articulent, et quelles mesures de sécurité conditionnent leur intervention. L’assurance ne remplace ni les sauvegardes ni la sécurisation des accès.
Matériel, locaux et revenus : protéger votre capacité à travailler
La responsabilité civile indemnise des tiers dans les conditions prévues ; elle ne finance pas automatiquement le remplacement de votre ordinateur. Pour protéger votre outil de travail, il faut examiner les garanties de dommages aux biens et leurs extensions.
| Protection | Besoin principal | Point à vérifier |
|---|---|---|
| Assurance matériel informatique | Protéger ordinateurs, tablettes, périphériques et stockage | Casse, vol, déplacements et mode d’indemnisation |
| Multirisque professionnelle | Assurer locaux, mobilier et équipements déclarés | Incendie, dégât des eaux, dommages électriques et conditions de sécurité |
| Pertes d’exploitation | Compenser certaines pertes après une interruption | Événement déclencheur garanti, durée et calcul de l’indemnité |
| Prévoyance | Protéger les revenus de l’indépendant en cas d’incapacité | Délais, prestations et conditions médicales |
Pour le matériel, précisez les lieux d’utilisation : domicile, bureau partagé, locaux du client ou déplacement. La Macif présente notamment une couverture de matériels à domicile ou à l’extérieur. Cela ne permet pas de présumer que tous les contrats couvrent le vol dans un véhicule, la perte simple ou les équipements confiés par un client.
Une garantie pertes d’exploitation dépend généralement d’un événement couvert. Le remplacement d’un ordinateur ne compense donc pas nécessairement les journées sans facturation. Demandez si les frais de location provisoire, la perte de marge ou les interruptions liées à un incident cyber entrent dans le périmètre choisi.
Litiges, salariés et direction : des responsabilités différentes
D’autres protections deviennent pertinentes lorsque vous recevez des visiteurs, employez une équipe ou dirigez une société. Elles répondent à des risques distincts et ne doivent pas être confondues avec la seule RC Pro métier.
- RC exploitation : elle concerne les dommages liés à la vie courante de l’entreprise, hors réalisation de la prestation, par exemple un dommage accidentel causé lors d’une visite.
- RC employeur : elle peut intervenir dans certaines mises en cause liées aux salariés ou préposés, selon les garanties. Elle ne remplace pas le régime des accidents du travail.
- Protection juridique : elle peut apporter accompagnement et prise en charge de frais dans certains litiges, selon les seuils et limites prévus.
- Responsabilité des dirigeants : elle vise certaines mises en cause personnelles liées aux fonctions de direction, notamment pour faute de gestion.
Pour la protection juridique, distinguez les litiges de prestation des conflits liés aux locaux : bailleur, voisinage ou copropriété. Vérifiez également si le recouvrement d’impayés est inclus. Une aide juridique au recouvrement ne constitue pas une garantie de paiement des factures.
Comparer les devis sur les garanties avant de regarder le prix
Il n’existe pas de tarif unique pertinent pour tous les professionnels de l’informatique. La cotisation dépend notamment des activités déclarées, du chiffre d’affaires, des responsabilités assumées, des plafonds et de la valeur des biens. Un développeur sans hébergement et un prestataire administrant des infrastructures critiques ne présentent pas la même exposition.
Pour demander des devis comparables, transmettez la même description de vos missions à chaque assureur. Indiquez vos clients à l’étranger, vos sous-traitants, vos accès aux données et vos équipements nomades. Puis contrôlez :
- Les activités effectivement garanties et les exclusions.
- Les plafonds par sinistre et par période, ainsi que les sous-limites.
- Les franchises restant à votre charge.
- La territorialité et les juridictions couvertes.
- Les dates de prise d’effet, les conditions de déclaration et l’assistance disponible.
Hiscox annonce un devis en 3 minutes, tandis que la Macif propose une étude personnalisée. La rapidité du parcours ne dispense pas de lire les conditions générales et particulières. Avant de souscrire, faites confirmer par écrit les points sensibles de votre activité : c’est plus utile qu’une attestation obtenue rapidement mais inadaptée à votre prochaine mission.